Meta sostituisce parte della moderazione umana con l’AI
Arriva il decreto attuativo per il bonus pubblicità, ecco come accedere al rimborso
Pubblicati il modello e le istruzioni per richiedere le detrazioni sugli investimenti effettuati per parte del 2017 e per il 2018
2 Agosto 2018

Il decreto per il bonus pubblicità
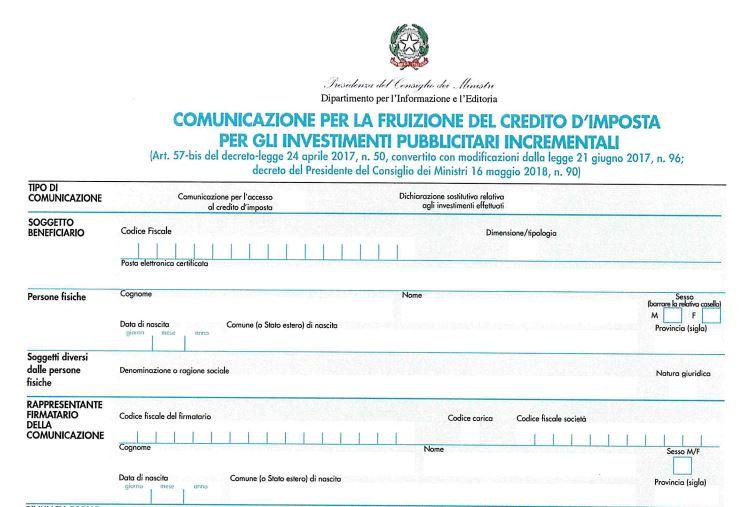
Finalmente oggi è stato pubblicato sul sito del Dipartimento per l’editoria, il modello da compilare per effettuare domanda del credito d’imposta per investimenti pubblicitari, cioè il bonus pubblicità appunto.Nello specifico con il decreto:- è stato approvato il modello di comunicazione telematica con le relative istruzioni. Le comunicazioni devono essere presentate esclusivamente per via telematica, utilizzando i servizi telematici che saranno messi a disposizione nell’apposita area riservata del sito internet dell’Agenzia delle Entrate.
- Sono state definite le modalità per la presentazione della comunicazione sull’apposita piattaforma dell’Agenzia delle Entrate, ai fini della fruizione del bonus pubblicità.

Modalità di presentazione del modello
La comunicazione e la dichiarazione sostitutiva vanno presentate, esclusivamente in via telematica, come dicevamo, al Dipartimento per l’Informazione e l’Editoria della Presidenza del Consiglio dei Ministri, utilizzando i servizi telematici messi a disposizione dall’Agenzia delle Entrate:- direttamente, da parte dei soggetti abilitati ai servizi telematici dell’Agenzia delle entrate;
- tramite una società del gruppo, se il richiedente fa parte di un gruppo societario, ai sensi dell’articolo 3, comma 2-bis, del D.P.R. n. 322 del 1998;
- tramite gli intermediari abilitati indicati nell’articolo 3, comma 3, del D.P.R. n. 322 del 1998 (professionisti, associazioni di categoria, Caf, altri soggetti).
- iscrizione negli elenchi dei fornitori, prestatori di servizi ed esecutori di lavori non soggetti a tentativo di infiltrazione mafiosa (per le categorie di operatori economici previste nell’art.1, comma 52, Legge 190/2016);
- di aver indicato nel riquadro “Elenco dei soggetti sottoposti alla verifica antimafia” i codici fiscali di tutti i soggetti da sottoporre alla verifica antimafia (art. 85 D. Lgs 159/2011).