
L’Europa valuta il divieto dei social agli under 16
16 Aprile 2026 - 4 minuti

17 Febbraio 2017
Questo articolo è stato scritto da Roberto Ferrari, General Manager CheBanca!, Chairman of the board YellowFunds Sicav, Board Member Mediobanca Innovation Services, autore di “L’era del Fintech. La Rivoluzione Digitale nei Servizi Finanziari”.
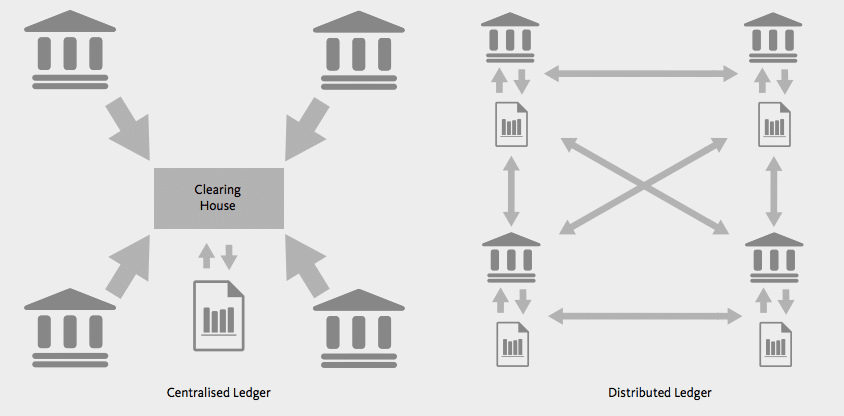
Volendo essere sintetici, una blockchain può essere definita un diffuso registro pubblico, un database permanente, nel caso dei Bitcoin di tutte le transazioni in Bitcoin che sono state eseguite, che opera attraverso un network di blocchi (blocks, i ledger, da cui la parola blockchain e la definizione di distributed ledger) legati tra di loro in ordine lineare e cronologico.Attenzione: le transazioni possono riguardare qualsiasi asset, qualsiasi diritto o contenitore di valore e informazione, non solo le criptovalute come il Bitocoin.Questa costruzione rende il database, la blockchain, sicuro ed affidabile, in quanto l’informazione è presente in tutti i nodi, i server distribuiti della catena, e quindi “trustable”, cioè affidabile (non modificabile né cancellabile). Ed espandibile dal mondo delle criptomonete ad altri utilizzi.Non c’e’ bisogno di un’entità centrale, una clearing house – come nei mondi transazionali odierni – che ne verifichi la congruità e validità, questa avviene per consenso del network, del “distributed ledger”, ossia del data base decentralizzato[1].
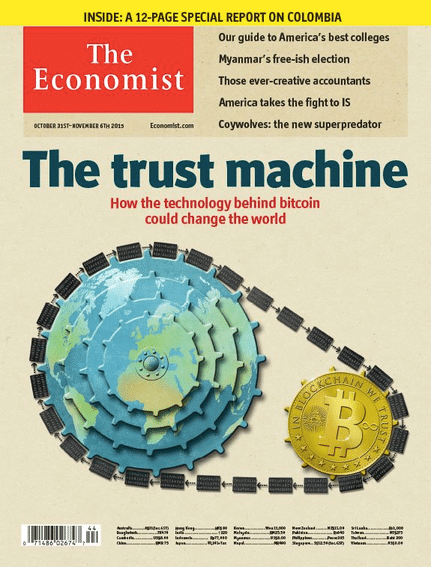
 Non solo, è una soluzione completamente digitale che elimina tempi, controlli, carta, back-office, rischi operativi, tutto il brutto, inefficiente e pesante che c’è dietro ai tradizionali processi bancari.Queste caratteristiche di open source, decentralizzazione, velocità di riconoscimento, non modificabilità, hanno fatto si che l’attenzione degli operatori, non solo finanziari, si stia progressivamente spostando dal solo Bitcoin e dalle critpovalute alla tecnologia sottostante, la blockchain, a tal punto da far cominciare a prevedere che questa stessa soluzione possa in realtà essere utilizzata sia per molteplici usi finanziari sia anche per servizi che vanno oltre il semplice ambito bancario.La blockchain ha conquistato così la copertina dell’Economist già nell’Ottobre 2015.
 La blockchain crea un archivio di dati accessibile attraverso qualsiasi tipo di network si voglia costruire, sia esso fatto di persone, come nel caso di individui che scambiano Bitcoin, che di istituzioni o attori economici. Il suo potenziale pertanto non è limitato alla circolazione di moneta digitale ma a qualsiasi cosa, asset, ed informazione possa essere trasferita, riconosciuta o assegnata digitalmente. Da qui, il grande fascino e i recenti investimenti nella tecnologia.Secondo un recente rapporto di Tractica[2] il giro di revenue generato da startup vendor di tecnologia blockchain raggiungerà nel 2025 circa 20 mld di dollari.
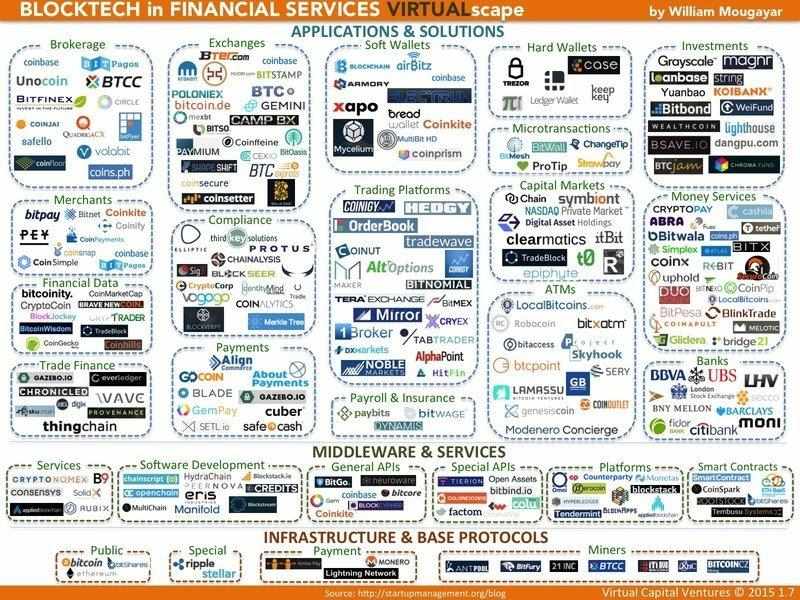
“[la tecnologia] Blockchain ha il potenziale di fornire un sistema di gestione delle transazioni in sicurezza senza precedenti, grazie alla crittografia, che consente di evitare i costosi mainframes e data center di oggi… (la blockchain) cambia completamente il modello dei costi dei sistemi di processing delle transazioni finanziarie.”Visti i livelli di investimento la corsa sembra effettivamente essere partita, anche con l’ingresso di big player sia del mondo finanziario, che sono entrate pesantemente anche nel finanziamento diretto di startup blockchain, ma anche del mondo tecnologico e del software che si affiancano al numero crescente di startup impegnate nel segmento[8].Il ritmo delle iniziative è aumentato vertiginosamente dalla seconda metà del 2015, quindi il trend è recentissimo ma decisamente imponente.Ad oggi si registrano ad esempio 25 consorzi global di aziende e istituzioni (per un totale di 550 partecipanti) che lavorano sui distributed ledgers, di cui solo la metà relativi a servizi finanziari. 22 di questi nati solo nel 2016.Giusto per dare qualche esempio: IBM, Intel, Cisco insieme a Wells Fargo, JP Morgan, lo stesso London Stock Exchange hanno fatto partire un progetto open source sotto la supervisione della Linux Foundation per creare un nuovo distributed ledger da zero: the Open Ledger Project[9] Microsoft, dopo aver già lavorato sull’utilizzo di Ripple, un distributed ledger privato già in alta fase di avanzamento, ad Ottobre 2015 ha annunciato piani per fornire sul proprio cloud una piattaforma blockchain, utilizzando Etherum anch’essa nuova piattaforma blockchain ma pubblica, con l’intento di fornire un ecosistema software rapido ed economico per testare soluzioni per i consumatori; lo stesso sistema finanziario si è mosso in gruppo a dimostrazione di come un modello cooperativo sia quello che possa davvero guidare la trasformazione: oltre 40 diverse Banche di tutto il mondo (tra cui anche le italiane Banca Intesa e Unicredit) si sono unite a R3 CEV una neo startup, lanciata solo nell’estate 2015, che ha l’obiettivo di costruire un’architettura condivisa basata sulla tecnologia blockchain focalizzata per servire il mondo finanziario. Proprio a inizio 2016 R3 CEV e Microsoft hanno annunciato una collaborazione attraverso la quale il primo consorzio ha fatto una prima sperimentazione con la piattaforma cloud blockchain Azure di Microsoft.La lista delle iniziative nate solo da inizio 2015 è lunghissima. La velocità con cui le sperimentazioni stanno raggiungendo una scala cosi’ importante a livello anche globale, ed anche attraverso un modello collaborativo, aiutato dalla natura open source della blockchain, è per alcuni versi sorprendente. Le stesse istituzioni finanziarie, sempre tacciate di immobilismo, stanno fungendo da catalizzatori.
Potrebbe interessarti anche
Corsi, articoli, eventi: il mondo Ninja è ricco di risorse e di appuntamenti da non perdere.
Please confirm you want to block this member.
You will no longer be able to:
Please allow a few minutes for this process to complete.